Patrimoine & Transmission

Si vous disparaissiez demain, qui saurait dire, sur un seul document, ce qui appartient à qui ?

Presque tous les chefs d'entreprise ont déjà pensé à « mettre de l'ordre là-dedans un jour ». Le jour où l'organisation devient urgente est précisément celui où personne n'a la tête à décider quoi que ce soit. La question qui compte n'est pas « quand vais-je m'organiser ». C'est une autre : quelle part de votre patrimoine dépend de votre présence pour continuer à fonctionner ?

Qui possède quoi, sur un seul document
01Qui possède quoi, sur un seul document
L'impôt et les frais se paient en liquide, pas en hectares
02L'impôt et les frais se paient en liquide, pas en hectares
La conversation a lieu de votre vivant, avec les chiffres sur la table
03La conversation a lieu de votre vivant, avec les chiffres sur la table

Quatre questions qui arrivent souvent trop tard

Combien de temps votre famille tiendrait-elle avec le patrimoine gelé ?

L'inventaire successoral est la procédure formelle qui consiste à recenser ce que la personne a laissé, à payer ce qu'elle devait, à acquitter l'impôt et à transférer le reste aux héritiers. Tant qu'il n'est pas terminé, les biens existent, mais ils ne bougent presque plus : en règle générale, on ne vend pas un bien immobilier, on ne manipule pas un compte et on ne décide pas dans l'entreprise en toute sécurité sans autorisation. Lorsque les héritiers sont majeurs, capables, d'accord et qu'il n'y a pas de testament, la voie extrajudiciaire, par acte notarié, est généralement ouverte et le chemin tend à être plus court. Lorsqu'il y a un mineur, un incapable, un conflit ou un doute sur ce qui appartient à qui, l'affaire va en justice, et le délai cesse de dépendre de la famille. Le coût le plus lourd est rarement les honoraires : c'est le temps pendant lequel le patrimoine reste à l'arrêt et la relation entre frères et sœurs s'aigrit. Avez-vous déjà fait ce calcul en mois, et non en reais ?

D'où viendrait l'argent de l'impôt ?

L'ITCMD est l'impôt des États brésiliens qui frappe les successions et les donations. « Des États » signifie que le taux et les règles varient d'un État à l'autre, dans la limite d'un plafond national, et peuvent changer par la loi avant même que vous en ayez besoin. Il n'existe pas de taux « du Brésil » : il y a celui de votre État, à la date du fait générateur, et c'est pourquoi cette page ne cite aucun chiffre. Il se paie en liquide, normalement avant que le bien ne soit libéré. Si tout votre patrimoine est en immobilier, en terres ou en fonds de roulement, qui vend quoi, et à quel prix, pour régler cette facture ? La planification successorale est autant une question de structure que de trésorerie. La règle en vigueur, c'est votre avocat et votre comptable qui la confirment.

Si vingt biens n'en faisaient plus qu'un, qui déciderait pour lui ?

La holding familiale est une société créée pour détenir les biens de la famille : immeubles, participations dans d'autres sociétés, parfois des placements. Au lieu de vingt biens au nom d'une personne, il n'en existe plus qu'un : les parts de la holding. Deux gains réels apparaissent dès lors. La gouvernance : les statuts et un pacte d'associés définissent qui décide, qui peut vendre, ce qui se passe si un héritier veut sortir, comment on tranche une égalité de voix. La transmission de son vivant : le patrimoine peut être donné sous forme de parts, souvent avec le père et la mère conservant l'usufruit, c'est-à-dire qu'ils continuent de décider et de percevoir les revenus tant qu'ils vivent. Ce que l'on gagne, c'est de la prévisibilité : les règles ont été écrites par quelqu'un de vivant, lucide et présent. Aujourd'hui, qui écrirait les vôtres ?

Qui vous a dit que la holding supprime l'impôt ?

Donner des parts de son vivant est normalement, lui aussi, un fait générateur de l'ITCMD : dans bien des cas, vous anticipez l'impôt, vous ne le supprimez pas. Apporter des biens immobiliers à la société suppose une évaluation, l'ITBI (impôt municipal sur les transmissions immobilières) dans certaines situations et un effet sur la plus-value lorsque le bien sera vendu plus tard ; chaque cas a son montage et son coût. La holding ne protège pas non plus contre une dette que vous avez déjà : une structure montée pour mettre à l'abri d'un créancier connu tend à être défaite en justice. Et la holding ne répare pas une famille : si les frères et sœurs ne se parlent pas, elle ne fait que déplacer le conflit du tribunal des successions vers la réunion d'associés. Avant de demander « holding ou pas », il vaut la peine de demander : le problème que je veux résoudre est-il fiscal, de gouvernance, de liquidité ou de dialogue ?
Les questions que la famille n'a jamais posées de votre vivant

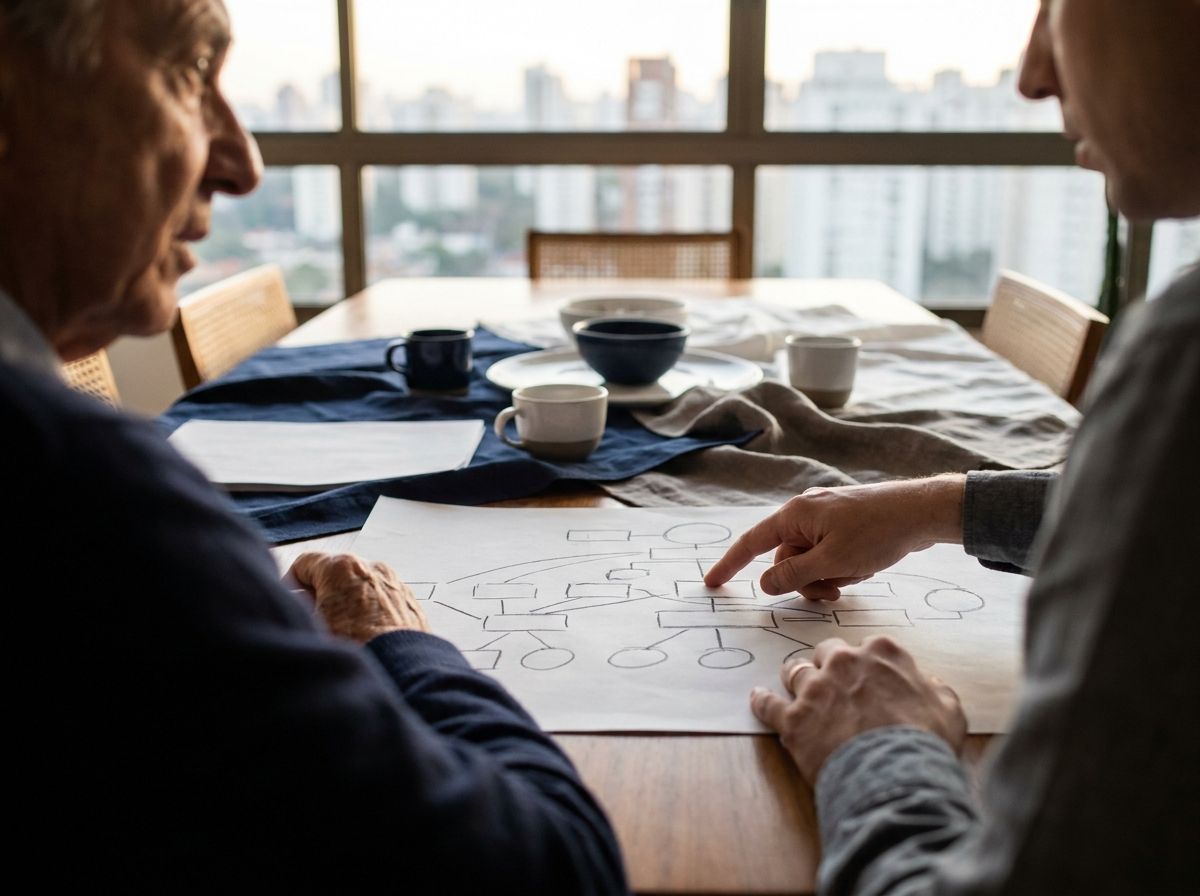
Quand quelqu'un a-t-il, pour la dernière fois, posé l'ensemble de votre patrimoine sur un seul document et demandé ce qu'il deviendrait en votre absence ? Non pas pour vendre une structure : pour voir ce qui existe. Si la réponse est « jamais », c'est le cas de figure le plus courant chez ceux qui ont bâti un patrimoine pendant vingt ou trente ans. Cinq questions valent plus qu'il n'y paraît :

  • Qui possède quoi, aujourd'hui : personne physique, CNPJ, un bien immobilier au nom d'un enfant ? Peut-on le dessiner sur une feuille ?
  • Si vous disparaissiez, qui signerait pour l'entreprise lundi matin, et avec quelle autorisation ?
  • Quelle somme disponible existe pour l'impôt, les frais et la durée du blocage, sans vendre d'actifs dans la précipitation ?
  • Vos héritiers veulent-ils la même chose ? L'un veut diriger l'entreprise, l'autre veut l'argent, le troisième vit à l'étranger. En avez-vous déjà parlé, chiffres sur la table ?
  • La prévoyance, l'assurance-vie et les actifs à l'étranger entrent-ils dans ce schéma, ou chacun vit-il isolément ?

Si trois de ces questions sont restées sans réponse, la planification n'existe pas encore. Il existe une intention.

Ce que je fais dans cet échange

  • Je cartographie le patrimoine réel avant toute structure : ce qui existe, où cela se trouve, au nom de qui, combien cela rapporte, quelle liquidité cela représente. Beaucoup de familles découvrent dans ce tableau des choses qu'elles ignoraient.
  • Je calcule les besoins de liquidité de l'événement successoral : la somme qui devrait être disponible pour l'impôt, les frais et la durée du blocage, sans que personne ait à vendre d'actifs dans la précipitation.
  • J'explique chaque outil financier qui entre habituellement dans cette conversation (assurance-vie, prévoyance, actifs liquides, actifs à l'étranger), y compris ses limites et ses coûts. Expliquer n'est pas recommander : ce qui a du sens dépend de votre situation.
  • Je travaille avec votre avocat et votre comptable. Ils conçoivent et exécutent la structure juridique et fiscale ; je m'occupe du volet financier. Si cette équipe n'existe pas encore, ma recommandation sera de la constituer d'abord, plutôt que d'improviser.
  • Je traduis le schéma pour la famille : la conversation entre parents et enfants a lieu dans une salle, chiffres sur la table, tant qu'il est encore possible de changer d'avis.
  • J'assure le suivi dans la durée. Un enfant naît, un associé part, l'entreprise est vendue, la loi de l'État change. Une structure successorale sans révision vieillit mal.

La limite de ce travail

Je ne suis pas avocat. Je ne constitue pas de holding, je ne rédige pas de statuts, je ne fais pas de testament, je n'émets pas d'avis fiscal et je n'affirme pas quel sera votre taux d'ITCMD dans dix ans : cela relève de ceux qui sont inscrits à l'OAB (Ordem dos Advogados do Brasil, le barreau brésilien) et de ceux qui tiennent votre comptabilité. Ce que je fais, c'est le volet financier : diagnostic du patrimoine, liquidité, portefeuille, produits et suivi, assis à la table avec votre équipe juridique. Les fonds sont conservés chez BTG Pactual, sur votre CPF (numéro d'identification fiscale brésilien) ou au CNPJ (son équivalent pour les entreprises) de la structure, et les décisions restent les vôtres. Et il y a une limite plus grande : la planification successorale réduit les frictions, l'impôt payé au mauvais moment et la paralysie ; elle ne supprime pas l'impôt et ne remplace pas un accord entre personnes. Celui qui promet une protection totale vend autre chose.

Questions fréquentes

Une holding vaut-elle la peine pour n'importe quel patrimoine ?

Non. Une holding a un coût de constitution, un coût de maintenance, une comptabilité et des obligations propres : elle existe tous les mois, pas seulement le jour de la succession. Pour certains patrimoines, le coût annuel de la structure dépasse le problème qu'elle résoudrait. Pour d'autres, l'inventaire successoral coûterait bien davantage. On ne tranche pas cela avec une règle empirique : on le tranche en comparant les chiffres de votre situation, et la décision finale passe par l'avocat.

Si je crée une holding, est-ce que je cesse de payer l'ITCMD ?

Non. La donation de parts de son vivant constitue en général, elle aussi, un fait générateur de l'ITCMD. Dans bien des situations, l'effet est d'anticiper et d'organiser l'impôt, avec de la prévisibilité et selon les règles en vigueur aujourd'hui, au lieu de le laisser tomber d'un seul coup sur la famille à un mauvais moment. Ce calcul, avec la loi de votre État en main, c'est votre avocat et votre comptable qui le font ; moi, je veille à ce que l'argent soit disponible pour payer la facture.

Ma prévoyance entre-t-elle dans l'inventaire successoral ?

Le mécanisme du PGBL et du VGBL (plans de prévoyance privée brésiliens) prévoit un versement direct aux bénéficiaires désignés dans le contrat, en général sans attendre la fin du partage, ce qui aide en liquidité au moment où la famille en a le plus besoin. En décembre 2024, le STF (Supremo Tribunal Federal, la Cour suprême brésilienne) a fixé, dans le Thème 1.214, qu'il est inconstitutionnel de soumettre ce versement à l'ITCMD. La façon dont cela s'applique à votre plan dépend des bénéficiaires, du mode de perception et de l'origine des fonds, et les héritiers réservataires ainsi que la réserve héréditaire (« legítima ») continuent d'exiger une analyse juridique. Le détail figure sur la page consacrée à la prévoyance.

Je suis en bonne santé, j'ai 45 ans. N'est-ce pas trop tôt ?

C'est le bon moment, justement pour cette raison. Une planification successorale ne peut être faite que par quelqu'un de vivant, lucide et sans urgence. Après cela, ce n'est plus de la planification, c'est un inventaire successoral. Et l'essentiel du bénéfice se manifeste de votre vivant : clarté sur qui décide quoi, échange ouvert entre associés et héritiers, patrimoine organisé.

J'ai déjà un avocat et un comptable. Vous gênez ou vous complétez ?

Je complète, et je préfère qu'il en soit ainsi. Mon travail n'entre pas en concurrence avec le leur : ils s'occupent de la structure juridique et fiscale ; je fais le diagnostic patrimonial, le calcul de liquidité et le conseil sur le portefeuille au sein de la plateforme de BTG Pactual. C'est vous qui décidez et qui exécutez chaque placement. Les fonds sont conservés chez BTG, sur votre CPF ou au CNPJ de la structure, jamais chez moi.

Savez-vous déjà ce qu'il adviendrait de votre patrimoine en votre absence ?

Si la réponse a tardé, c'est pour cela que le premier échange existe : poser ce que vous avez sur un seul document et voir où se trouvent les points fragiles, s'il y en a vraiment. La structure, si elle a du sens, vient ensuite, conçue avec votre avocat et votre comptable. Sans promesse de protection totale. Avec un diagnostic de ce qui existe aujourd'hui.

L'analyse tient compte des caractéristiques individuelles de l'investisseur et de la législation applicable. Les structures juridiques, les donations et les décisions relatives à l'ITCMD doivent être évaluées au cas par cas, avec un avocat et un comptable.