Wealth & Sucesión

Si mañana te ausentaras, ¿quién sabría decir, en un solo papel, qué es de quién?

Casi todo empresario ya pensó en "organizar esto algún día". El día en que la organización se vuelve urgente es justamente el día en que nadie tiene cabeza para decidir nada. La pregunta que importa no es "cuándo voy a organizarme". Es otra: ¿cuánto de tu patrimonio depende de que tú estés presente para seguir funcionando?

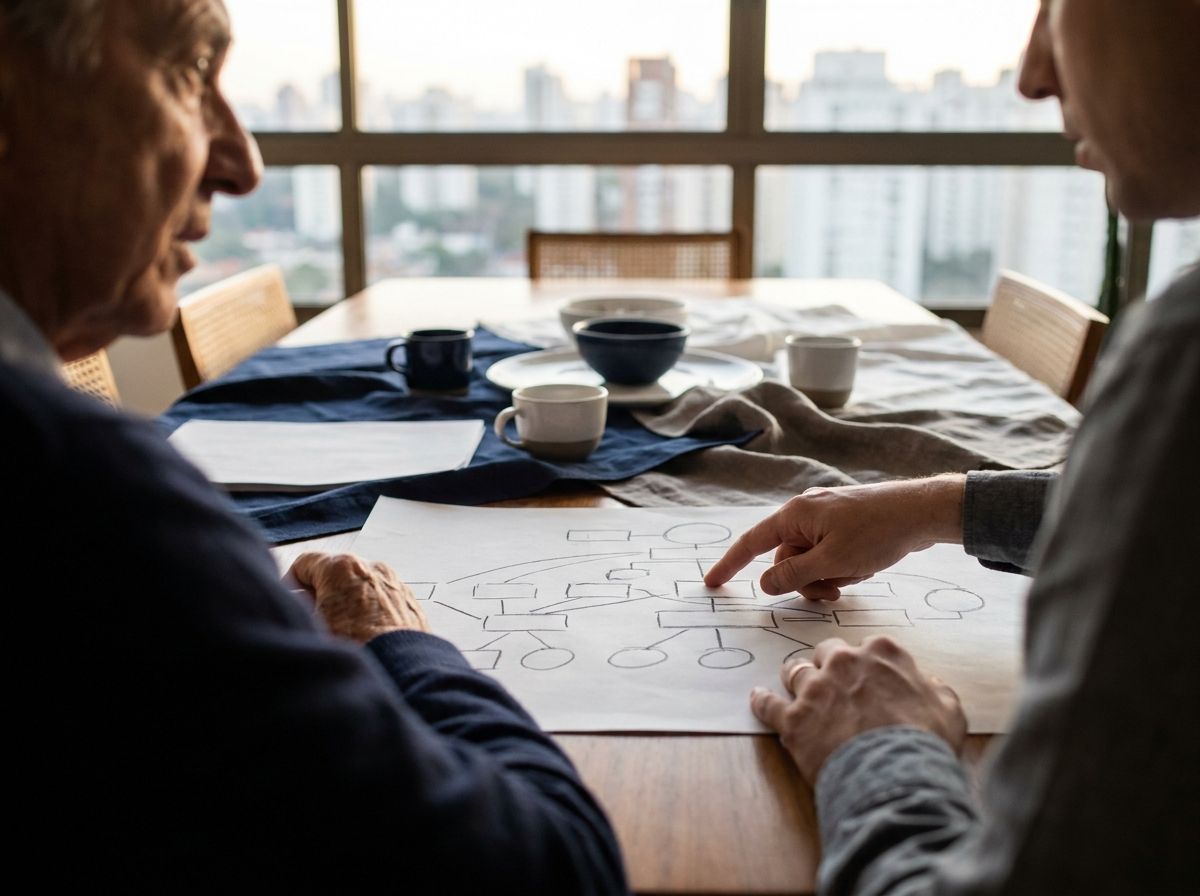
Quién es dueño de qué, en un solo papel
01Quién es dueño de qué, en un solo papel
El impuesto y las costas se pagan en dinero, no en hectáreas
02El impuesto y las costas se pagan en dinero, no en hectáreas
La conversación ocurre en vida, con los números sobre la mesa
03La conversación ocurre en vida, con los números sobre la mesa

Cuatro preguntas que suelen llegar tarde

¿Cuánto tiempo aguantaría tu familia con el patrimonio congelado?

El inventário es el proceso formal de levantar lo que la persona dejó, pagar lo que debía, recaudar el impuesto y transferir el resto a los herederos. Mientras no termina, los bienes existen, pero casi no se mueven: por regla general no se vende un inmueble, no se mueve una cuenta ni se decide en la empresa con seguridad sin autorización. Cuando los herederos son mayores, capaces, están de acuerdo y no hay testamento, la vía extrajudicial, por escritura en notaría, suele estar disponible y el camino tiende a ser más corto. Cuando hay un menor, un incapaz, una pelea o dudas sobre qué es de quién, va a la Justicia, y el plazo deja de depender de la familia. El costo mayor rara vez es el honorario: es el tiempo en que el patrimonio queda parado y la relación entre hermanos se agria. ¿Ya hiciste esa cuenta en meses, no en reales?

¿De dónde saldría el dinero del impuesto?

El ITCMD es el impuesto estatal que grava la herencia y la donación. Estatal quiere decir que la alícuota y las reglas varían de un estado a otro, dentro de un tope nacional, y pueden cambiar por ley antes de que las necesites. No existe una alícuota "de Brasil": existe la de tu estado, en la fecha del hecho, y por eso esta página no cita ningún número. Se paga en dinero, normalmente antes de que el bien sea liberado. Si todo tu patrimonio está en inmuebles, tierra o capital de giro, ¿quién vende qué, y a qué precio, para pagar esa cuenta? La planificación sucesoria es tanto una cuestión de estructura como de caja. La regla vigente, quien la confirma es tu abogado y tu contador.

Si veinte bienes se volvieran uno solo, ¿quién decidiría por él?

La holding familiar es una empresa creada para ser dueña de los bienes de la familia: inmuebles, participaciones en otras empresas, a veces inversiones. En lugar de veinte bienes a nombre de una persona, pasa a existir uno: las cuotas (quotas) de la holding. De ahí surgen dos ganancias reales. Gobernanza: el contrato social y un acuerdo entre socios definen quién decide, quién puede vender, qué pasa si un heredero quiere salir, cómo se resuelve un empate. Transmisión en vida: el patrimonio puede donarse en cuotas, muchas veces con el padre y la madre conservando el usufructo, es decir, siguen mandando y recibiendo los frutos mientras vivan. Lo que se gana es previsibilidad: las reglas las escribió quien estaba vivo, lúcido y presente. Hoy, ¿quién escribiría las tuyas?

¿Quién te dijo que la holding elimina el impuesto?

Donar cuotas en vida normalmente también es hecho generador del ITCMD: en muchos casos adelantas el impuesto, no lo eliminas. Integrar inmuebles a la empresa implica una valuación, el ITBI (el impuesto municipal sobre la transmisión de inmuebles) en determinadas situaciones y un efecto sobre la ganancia de capital cuando el bien se venda después; cada caso tiene un diseño y un costo. La holding tampoco protege contra una deuda que ya tienes: una estructura montada para blindar a un acreedor conocido tiende a ser deshecha en la Justicia. Y la holding no arregla a la familia: si los hermanos no se hablan, solo traslada la pelea del juzgado de sucesiones a la reunión de socios. Antes de preguntar "holding o no", vale preguntar: ¿el problema que quiero resolver es de impuesto, de gobernanza, de liquidez o de conversación?
Las preguntas que la familia nunca hizo en vida

¿Cuándo fue la última vez que alguien puso todo tu patrimonio en un solo papel y preguntó qué pasaría con él en tu ausencia? No para vender una estructura: para ver lo que existe. Si la respuesta es "nunca", es el escenario más común entre quienes construyeron patrimonio a lo largo de veinte o treinta años. Cinco preguntas valen más de lo que parecen:

  • ¿Quién es dueño de qué, hoy: persona física, CNPJ, un inmueble a nombre de un hijo? ¿Se puede dibujar en un papel?
  • Si te ausentaras, ¿quién firma por la empresa el lunes, y con qué autorización?
  • ¿Cuánto dinero parado existe para impuestos, costas y el tiempo de bloqueo, sin vender activos de apuro?
  • ¿Tus herederos quieren lo mismo? Uno quiere dirigir la empresa, otro quiere el dinero, el tercero vive afuera. ¿Ya conversaron sobre eso con los números sobre la mesa?
  • ¿La previsión, el seguro de vida y los activos en el exterior entran en este diseño, o cada uno vive aislado?

Si tres de estas preguntas quedaron sin respuesta, la planificación todavía no existe. Existe una intención.

Lo que hago en esta conversación

  • Mapeo el patrimonio real antes de cualquier estructura: qué existe, dónde está, a nombre de quién, cuánta renta genera, cuánta liquidez tiene. Buena parte de las familias descubre en esa planilla cosas que no sabía.
  • Calculo la cuenta de liquidez del evento sucesorio: cuánto tendría que estar disponible para impuestos, costas y el tiempo de bloqueo, sin que nadie necesite vender activos de apuro.
  • Explico cada herramienta financiera que suele entrar en esta conversación (seguro de vida, previsión, activos líquidos, activos en el exterior), incluidas las limitaciones y los costos. Explicar no es recomendar: lo que tiene sentido depende de tu caso.
  • Trabajo junto con tu abogado y tu contador. Ellos diseñan y ejecutan la estructura jurídica y tributaria; yo me ocupo del lado financiero. Si ese equipo todavía no existe, la recomendación será armarlo antes, en lugar de improvisar.
  • Traduzco el diseño para la familia: la conversación entre padres e hijos ocurre en una sala, con los números sobre la mesa, mientras todavía se puede cambiar de opinión.
  • Hago el seguimiento a lo largo del tiempo. Nace un hijo, sale un socio, se vende la empresa, cambia una ley estatal. Una estructura sucesoria sin revisión envejece mal.

El límite de este trabajo

No soy abogado. No constituyo holdings, no redacto contratos sociales, no hago testamentos, no emito dictámenes tributarios y no afirmo cuál será tu alícuota de ITCMD dentro de diez años: eso es competencia de quienes tienen matrícula de la OAB (el Colegio de Abogados de Brasil) y de quienes llevan tu contabilidad. Lo que hago es la parte financiera: diagnóstico del patrimonio, liquidez, cartera, productos y seguimiento, sentado a la mesa con tu equipo jurídico. Los recursos quedan en custodia en BTG Pactual, a nombre de tu CPF (número de contribuyente de persona física) o del CNPJ (número de contribuyente de persona jurídica) de la estructura, y las decisiones siguen siendo tuyas. Y hay un límite mayor: la planificación sucesoria reduce el roce, el impuesto en el momento equivocado y la parálisis; no elimina el impuesto ni sustituye un acuerdo entre personas. Quien promete blindaje total está vendiendo otra cosa.

Preguntas frecuentes

¿Vale la pena una holding para cualquier patrimonio?

No. Una holding tiene costo de montaje, costo de mantenimiento, contabilidad y obligaciones propias: existe todos los meses, no solo el día de la sucesión. Para algunos patrimonios, el costo anual de la estructura supera el problema que resolvería. Para otros, el inventário costaría mucho más. Eso no se responde con una regla general: se responde comparando los números de tu caso, y la decisión final pasa por el abogado.

Si creo una holding, ¿dejo de pagar ITCMD?

No. La donación de cuotas (quotas) en vida suele ser hecho generador del ITCMD de la misma manera. En muchas situaciones el efecto es adelantar y ordenar el impuesto, con previsibilidad y bajo las reglas vigentes hoy, en lugar de dejarlo caer de una sola vez sobre la familia en un mal momento. Quien hace ese cálculo, con la ley de tu estado en la mano, es tu abogado y tu contador; yo ayudo a asegurar que haya dinero disponible para pagar la cuenta.

¿Mi previsión entra en el inventário?

El diseño del PGBL y del VGBL (planes de previsión privada brasileños) prevé el pago directo a los beneficiarios indicados en la póliza, en general sin esperar el fin de la partición, lo que ayuda con la liquidez en el momento en que la familia más lo necesita. En diciembre de 2024 el STF (el Supremo Tribunal Federal de Brasil) fijó, en el Tema 1.214, que es inconstitucional la incidencia del ITCMD sobre ese traspaso. Cómo se aplica eso a tu plan depende de los beneficiarios, la forma de recibimiento y el origen de los recursos, y los herederos necesarios y la legítima (la parte de la herencia reservada por ley a ellos) siguen exigiendo análisis jurídico. El detalle está en la página de previsión.

Estoy sano, tengo 45 años. ¿No es demasiado pronto?

Es el momento correcto, justamente por eso. La planificación sucesoria solo puede hacerla quien está vivo, lúcido y sin prisa. Después de eso, ya no es planificación, es inventário. Y la mayor parte del beneficio aparece en vida: claridad sobre quién decide qué, conversación abierta entre socios y herederos, patrimonio ordenado.

Ya tengo abogado y contador. ¿Estorbas o sumas?

Sumo, y lo prefiero así. Mi trabajo no compite con el de ellos: ellos se ocupan de la estructura jurídica y tributaria; yo hago el diagnóstico patrimonial, el cálculo de liquidez y la asesoría de la cartera dentro de la plataforma de BTG Pactual. Quien decide y quien ejecuta cada inversión eres tú. Los recursos quedan en custodia en BTG, a nombre de tu CPF o del CNPJ de la estructura, nunca conmigo.

¿Ya sabes qué pasaría con tu patrimonio en tu ausencia?

Si la respuesta tardó, por eso existe la primera conversación: poner lo que tienes en un solo papel y ver dónde están los puntos frágiles, si es que de verdad hay alguno. La estructura, si tiene sentido, viene después, diseñada con tu abogado y tu contador. Sin promesa de blindaje. Con un diagnóstico de lo que existe hoy.

El análisis considera las características individuales del inversionista y la legislación aplicable. Las estructuras jurídicas, las donaciones y las decisiones sobre el ITCMD deben evaluarse caso por caso, con abogado y contador.