Wealth & Sucessão

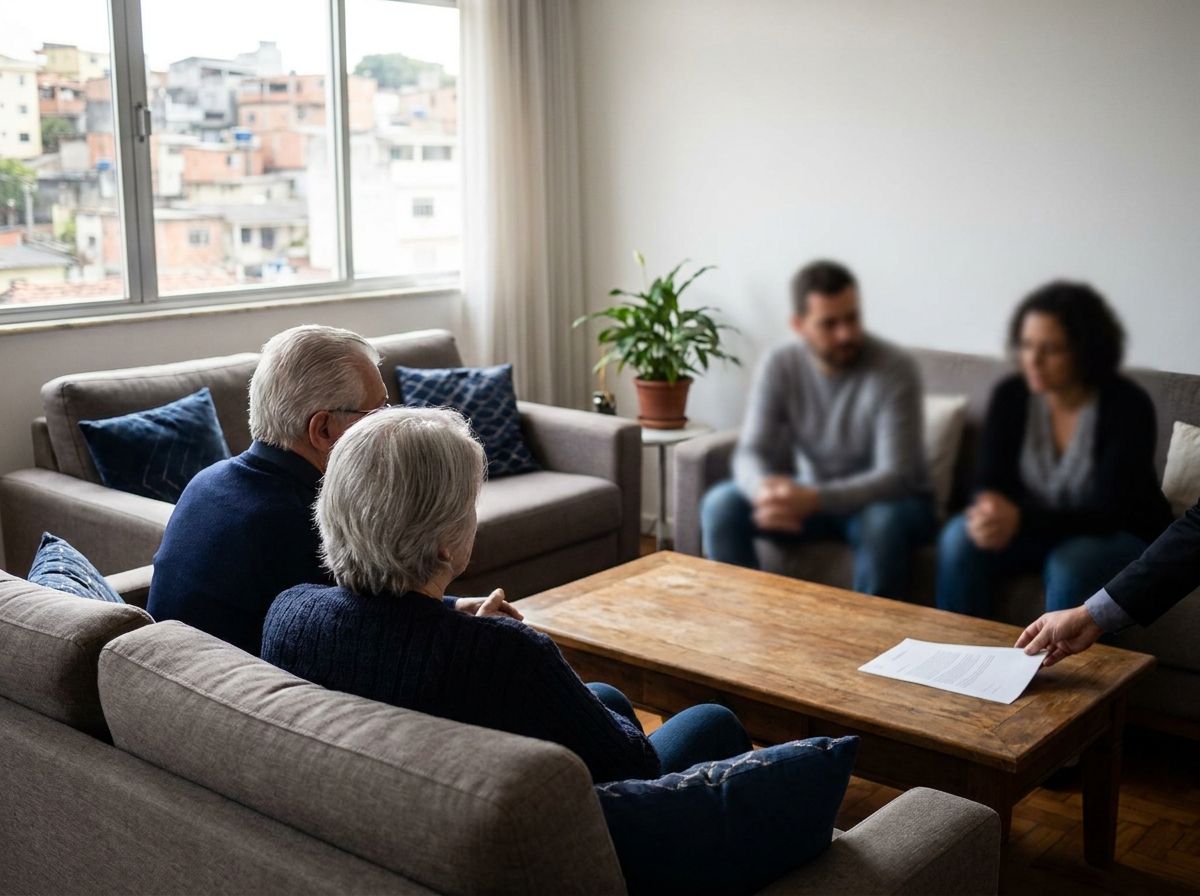
Se você saísse de cena amanhã, quem saberia dizer, num papel só, o que é de quem?

Quase todo empresário já pensou em "organizar isso um dia". O dia em que a organização vira urgente é justamente o dia em que ninguém tem cabeça para decidir nada. A pergunta que importa não é "quando eu vou organizar". É outra: quanto do seu patrimônio depende de você estar presente para continuar funcionando?

Quem é dono do quê, num papel só
01Quem é dono do quê, num papel só
Imposto e custas se pagam em dinheiro, não em hectare
02Imposto e custas se pagam em dinheiro, não em hectare
A conversa acontece em vida, com os números na mesa
03A conversa acontece em vida, com os números na mesa

Quatro perguntas que costumam chegar tarde

Quanto tempo a sua família aguentaria com o patrimônio congelado?

Inventário é o processo formal de levantar o que a pessoa deixou, pagar o que ela devia, recolher o imposto e transferir o restante para os herdeiros. Enquanto ele não termina, os bens existem, mas quase não se mexem: em regra não se vende imóvel, não se movimenta conta nem se decide na empresa com segurança sem autorização. Quando os herdeiros são maiores, capazes, estão de acordo e não há testamento, a via extrajudicial, por escritura em cartório, costuma estar disponível e o caminho tende a ser mais curto. Quando há menor, incapaz, briga ou dúvida sobre o que é de quem, vai para a Justiça, e o prazo deixa de depender da família. O custo maior raramente é o honorário: é o tempo em que o patrimônio fica parado e a relação entre irmãos azeda. Você já fez essa conta em meses, não em reais?

De onde sairia o dinheiro do imposto?

O ITCMD é o imposto estadual que incide sobre herança e sobre doação. Estadual quer dizer que a alíquota e as regras variam de estado para estado, dentro de um teto nacional, e podem mudar por lei antes de você precisar delas. Não existe alíquota "do Brasil": existe a do seu estado, na data do fato, e por isso esta página não cita número nenhum. Ele se paga em dinheiro, normalmente antes de o bem ser liberado. Se todo o seu patrimônio está em imóvel, terra ou capital de giro, quem vende o quê, e a que preço, para pagar essa conta? Planejamento sucessório é tanto uma questão de estrutura quanto de caixa. A regra vigente, quem confirma é o seu advogado e o seu contador.

Se vinte bens virassem um só, quem decidiria por ele?

Holding familiar é uma empresa criada para ser dona dos bens da família: imóveis, participações em outras empresas, às vezes investimentos. Em vez de vinte bens em nome de uma pessoa, passa a existir um: as quotas da holding. Dois ganhos reais aparecem a partir daí. Governança: o contrato social e um acordo entre sócios definem quem decide, quem pode vender, o que acontece se um herdeiro quiser sair, como se resolve empate. Transmissão em vida: o patrimônio pode ser doado em quotas, muitas vezes com pai e mãe mantendo o usufruto, ou seja, seguem mandando e recebendo os frutos enquanto viverem. O que se ganha é previsibilidade: as regras foram escritas por quem estava vivo, lúcido e presente. Hoje, quem escreveria as suas?

Quem te disse que holding elimina imposto?

Doar quotas em vida normalmente também é fato gerador de ITCMD: em muitos casos você antecipa o imposto, não o elimina. Integralizar imóveis na empresa envolve avaliação, ITBI em determinadas situações e efeito no ganho de capital quando o bem for vendido depois; cada caso tem um desenho e um custo. Holding também não protege contra dívida que você já tem: estrutura montada para blindar credor conhecido tende a ser desfeita na Justiça. E holding não conserta família: se os irmãos não se falam, ela só transfere a briga da vara de sucessões para a reunião de sócios. Antes de perguntar "holding ou não", vale perguntar: o problema que eu quero resolver é de imposto, de governança, de liquidez ou de conversa?
As perguntas que a família nunca fez em vida

Quando foi a última vez que alguém colocou o seu patrimônio inteiro num papel só e perguntou o que aconteceria com ele na sua ausência? Não para vender uma estrutura: para ver o que existe. Se a resposta for "nunca", é o cenário mais comum entre quem construiu patrimônio ao longo de vinte ou trinta anos. Cinco perguntas valem mais do que parecem:

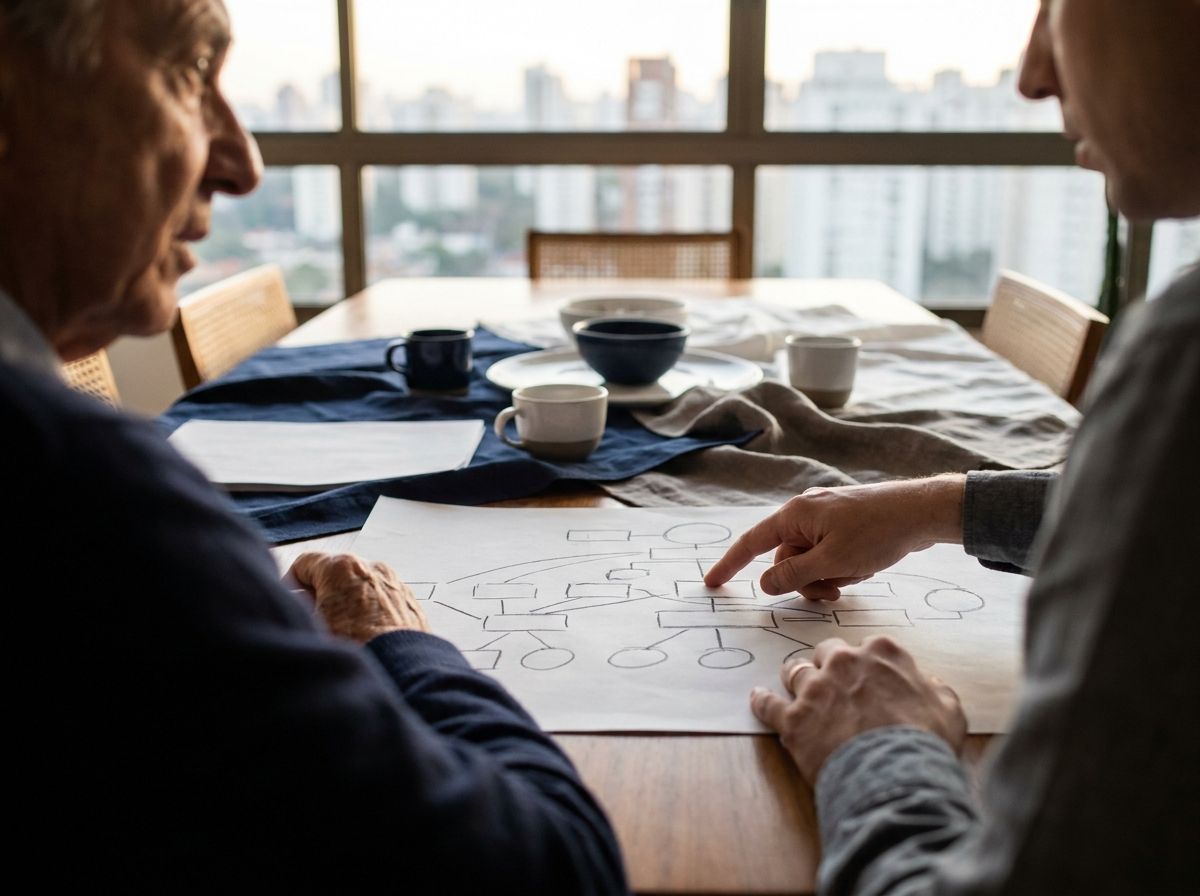
  • Quem é dono do quê, hoje: pessoa física, CNPJ, um imóvel no nome de um filho? Dá para desenhar num papel?
  • Se você saísse de cena, quem assina pela empresa na segunda-feira, e com que autorização?
  • Quanto dinheiro parado existe para imposto, custas e o tempo de travamento, sem vender ativo às pressas?
  • Seus herdeiros querem a mesma coisa? Um quer tocar a empresa, outro quer o dinheiro, o terceiro mora fora. Vocês já conversaram sobre isso com números na mesa?
  • Previdência, seguro de vida e ativos no exterior entram nesse desenho, ou cada um vive isolado?

Se três dessas perguntas ficaram sem resposta, o planejamento ainda não existe. Existe uma intenção.

O que eu faço nessa conversa

  • Mapeio o patrimônio de verdade antes de qualquer estrutura: o que existe, onde está, em nome de quem, quanto gera de renda, quanto tem de liquidez. Boa parte das famílias descobre nessa planilha coisas que não sabia.
  • Calculo a conta de liquidez do evento sucessório: quanto precisaria estar disponível para imposto, custas e o tempo de travamento, sem que ninguém precise vender ativo às pressas.
  • Explico cada ferramenta financeira que costuma entrar nessa conversa (seguro de vida, previdência, ativos líquidos, ativos no exterior), inclusive limitações e custos. Explicar não é recomendar: o que faz sentido depende do seu caso.
  • Trabalho junto com o seu advogado e o seu contador. Eles desenham e executam a estrutura jurídica e tributária; eu cuido do lado financeiro. Se esse time ainda não existe, a recomendação será montá-lo antes, em vez de improvisar.
  • Traduzo o desenho para a família: a conversa entre pais e filhos acontece numa sala, com os números na mesa, enquanto ainda dá para mudar de ideia.
  • Acompanho ao longo do tempo. Filho nasce, sócio sai, empresa é vendida, lei estadual muda. Estrutura sucessória sem revisão envelhece mal.

O limite deste trabalho

Eu não sou advogado. Não constituo holding, não redijo contrato social, não faço testamento, não emito parecer tributário e não afirmo qual será a sua alíquota de ITCMD daqui a dez anos: isso é competência de quem tem OAB e de quem cuida da sua contabilidade. O que eu faço é a parte financeira: diagnóstico do patrimônio, liquidez, carteira, produtos e acompanhamento, sentado à mesa com o seu time jurídico. Os recursos ficam custodiados no BTG Pactual, no seu CPF ou no CNPJ da estrutura, e as decisões continuam sendo suas. E há um limite maior: planejamento sucessório reduz atrito, imposto no momento errado e paralisia; não elimina imposto nem substitui acordo entre pessoas. Quem promete blindagem total está vendendo outra coisa.

Dúvidas frequentes

Holding vale a pena para qualquer patrimônio?

Não. Holding tem custo de montagem, custo de manutenção, contabilidade e obrigações próprias: ela existe todo mês, não só no dia da sucessão. Para alguns patrimônios, o custo anual da estrutura supera o problema que ela resolveria. Para outros, o inventário custaria muito mais. Isso não se responde por regra de bolso: se responde comparando os números do seu caso, e a decisão final passa pelo advogado.

Se eu criar uma holding, deixo de pagar ITCMD?

Não. Doação de quotas em vida costuma ser fato gerador de ITCMD do mesmo jeito. Em muitas situações o efeito é antecipar e organizar o imposto, com previsibilidade e sob as regras vigentes hoje, em vez de deixá-lo cair de uma vez sobre a família num momento ruim. Quem faz esse cálculo, com a lei do seu estado na mão, é o seu advogado e o seu contador; eu ajudo a garantir que exista dinheiro disponível para pagar a conta.

Minha previdência entra no inventário?

O desenho de PGBL e VGBL prevê pagamento direto aos beneficiários indicados na apólice, em geral sem esperar o fim da partilha, o que ajuda em liquidez no momento em que a família mais precisa. Em dezembro de 2024 o STF fixou, no Tema 1.214, que é inconstitucional a incidência de ITCMD sobre esse repasse. Como isso se aplica ao seu plano depende de beneficiários, forma de recebimento e origem dos recursos, e herdeiros necessários e legítima continuam exigindo análise jurídica. O detalhe está na página de previdência.

Estou saudável, tenho 45 anos. Isso não é cedo demais?

É o momento certo, justamente por isso. Planejamento sucessório só pode ser feito por quem está vivo, lúcido e sem pressa. Depois disso, não é mais planejamento, é inventário. E a maior parte do benefício aparece em vida: clareza sobre quem decide o quê, conversa aberta entre sócios e herdeiros, patrimônio organizado.

Já tenho advogado e contador. Você atrapalha ou soma?

Somo, e prefiro assim. Meu trabalho não compete com o deles: eles cuidam da estrutura jurídica e tributária; eu faço o diagnóstico patrimonial, a conta de liquidez e a assessoria da carteira dentro da plataforma do BTG Pactual. Quem decide e quem executa cada aplicação é você. Os recursos ficam custodiados no BTG, no seu CPF ou no CNPJ da estrutura, nunca comigo.

Você já sabe o que aconteceria com o seu patrimônio na sua ausência?

Se a resposta demorou, é por isso que a primeira conversa existe: colocar o que você tem num papel só e ver onde estão os pontos frágeis, se de fato houver algum. Estrutura, se fizer sentido, vem depois, desenhada com o seu advogado e o seu contador. Sem promessa de blindagem. Com diagnóstico do que existe hoje.

A análise considera as características individuais do investidor e a legislação aplicável. Estruturas jurídicas, doações e decisões sobre ITCMD devem ser avaliadas caso a caso, com advogado e contador.