先看周期,再选产品
司库工作从一笔简单的账开始:收入多少、何时到账,支出多少、何时付出。经营周期说的就是这个:从付款给供应商到收到客户款项之间的时间。季节性、平均回款周期、工资、税费、融资分期,都要算进去。只有把这张日程表画出来,才谈得上钱放在哪里。在还不了解自身周期时就选产品,等于蒙着眼睛做决定。
企业与司库
几乎每家经营健康的企业,都会因为正当理由留着一笔闲置现金:发薪、缴税、付供应商、更换设备。有现金本身不是问题。问题在于现金没有明确的去向,也没有明确的期限。老板最后往往用对待个人资金的逻辑来对待公司的钱。这是两回事,把它们混在一起,两边都要付出代价。
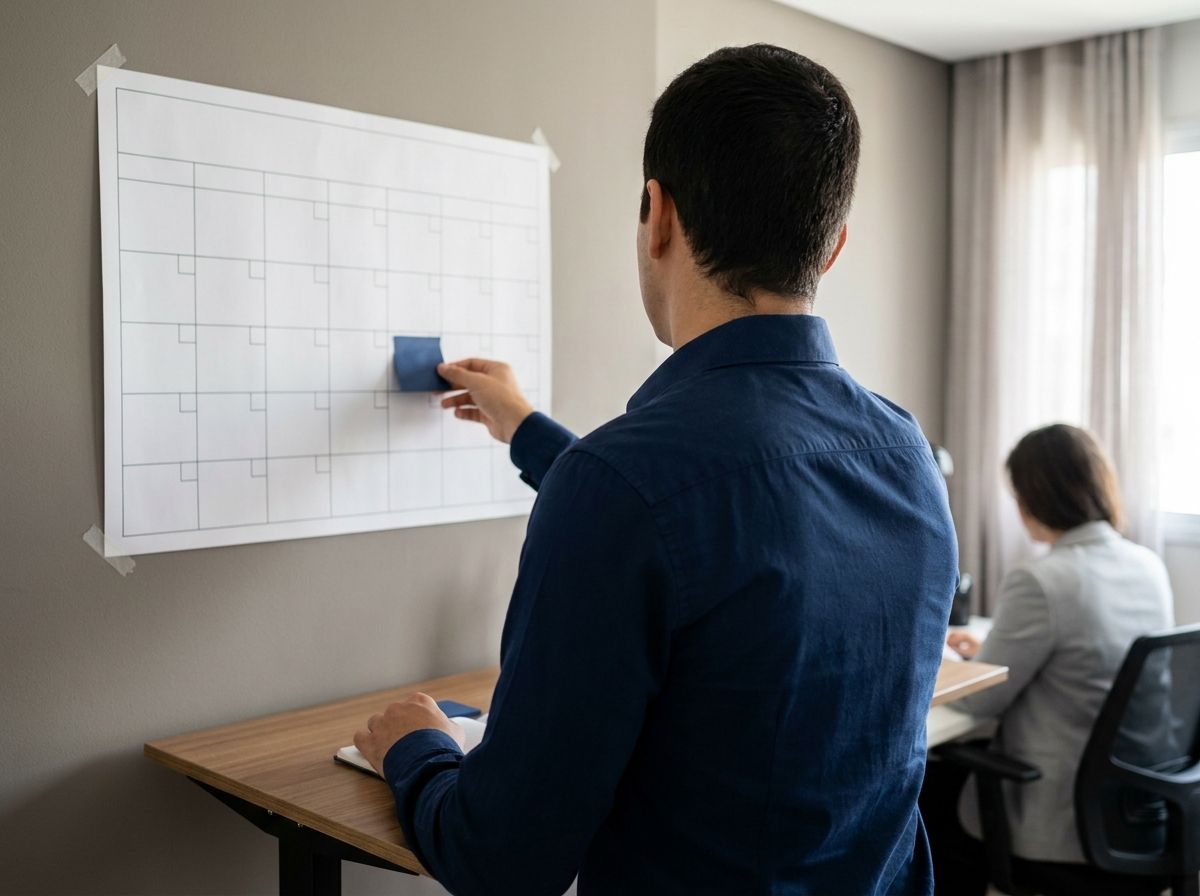
司库工作从一笔简单的账开始:收入多少、何时到账,支出多少、何时付出。经营周期说的就是这个:从付款给供应商到收到客户款项之间的时间。季节性、平均回款周期、工资、税费、融资分期,都要算进去。只有把这张日程表画出来,才谈得上钱放在哪里。在还不了解自身周期时就选产品,等于蒙着眼睛做决定。
匹配流动性,就是把现金分成几层,并让每一层的赎回期限与这笔钱的使用日期相吻合。日常那一层必须当天或次日到账(市场上称为 D+0 和 D+1),而且不能有价格波动。已知支出那一层(季度税款、第 13 个月工资、一项工程)可以放进到期日正好对得上的债券。结构性盈余,也就是没有预定用途的那部分,是唯一可以接受较长期限的。超短期配置有几个容易被忽略的细节:固定收益产品在最初 30 天内,对收益按递减税率征收 IOF(金融交易税);所得税(IR)则按持有期限递减的税率表计算(180 天以内为 22.5%,逐步降至 720 天以上的 15%)。赎回过早,不只是少赚收益:还要按更差的税率缴税。
有到期日的固定收益债券,在到期之前价格会波动。如果您买了固定利率(prefixado)或 IPCA+(通胀挂钩)的债券,又需要在到期前卖出,就只能按当天的价格卖:可能高于您的预期,也可能低于。这叫盯市(marcação a mercado),也正是它,让一笔“稳健”的配置在现金吃紧时变成麻烦。同样值得了解的是保障及其上限:CDB(银行定期存款凭证)和其他一些产品由 FGC(信贷担保基金)提供保障,该保障适用于 CNPJ(企业税号),每家机构限额 R$ 25万,每位持有人每四年的总上限为 R$ 100万。现金规模可观的企业很快就会超出这个限额。于是话题就转向发行人风险与分散配置,而不是担保。
两者目标不同。企业账上的现金是为了支撑经营,不能被价格波动牵着走;它本身已经承担着业务的风险。老板的个人财富则有另一种期限、另一种风险承受能力,法律上也属于另一个主体。把两者混在一起,会带来三种不想要的后果:投资决策被经营需求干扰;家庭的钱暴露在公司的风险之下;账目上一团混乱,事后没有人愿意解释。企业的税务同样有自己的规则,并因税制(Simples 简易税制、Presumido 推定利润制或 Real 实际利润制)而异,所以这部分要与您的会计师一起确定,而不是靠估算。架构工作从划线开始:什么是经营现金,什么是公司的战略储备,什么已经是分配到个人名下的财富。
梳理现金安排,无法修好一个算不过账的业务。如果利润率很薄,如果客户 90 天才付款而供应商 30 天就要钱,如果公司一直在滚动贴现应收账款,那么把盈余拿去配置是最不重要的事:该谈的是资金成本和期限,有时最好的决定是用现金偿还高成本债务,而不是拿去配置。我也无法消除意外:客户可能延迟付款,税款可能比预期更高,机会可能毫无预兆地出现。匹配好的流动性,降低的是您被迫在错误时点赎回的可能性,而不是周期出现缺口的可能性。还有一点必须说清楚:我提供的是顾问服务,不管理公司的资金。资金留在公司的 CNPJ 名下、BTG 的账户里,每一笔指令都由您下达。我带来的,是讲清楚的机制和摆在桌面上的选项。决定权始终在您这一边。
有,前提是公司有持续出现的现金盈余,或经常使用短期信贷。规模并不比可预测性更重要:一家周期设计得当的小公司,从理顺现金安排中获得的收益,比一家从未看过自己日程表的大公司更多。如果诊断之后的结论是现在还不是时候,我给您的答案就是这样,不会反复劝说。
不一定。很多公司会把运营账户留在原来的银行(发薪、缴费单、回款),再在 BTG 开一个企业账户(PJ,即法人账户),用于资金配置,并接入交易台。每一种安排都有成本和操作上的工作量,这些会在做任何决定之前先摆到桌面上谈。
它是银行内部负责报价并执行那些无法直接在手机应用界面上完成的业务的团队:外汇、信贷结构、特定发行人的债券、金额较大的交易。当需求需要议价时,我会把案子带到交易台,拿着报价回来找您。由您比较,由您决定。
这取决于钱放在哪里。分层设计正是为此而存在:超短期的那一层,本来就是能快速、平稳取出的部分。而有到期日的债券可以提前卖出,但按当天的价格成交,您拿到的金额可能比预期多,也可能比预期少。这一取舍会在方案设计时就讲清楚,而不是事后让您感到意外。
第一次沟通没有任何义务:我会看您的周期、您的现金,以及目前卡住的地方,并告诉您哪些方面可以改进,包括“目前没有需要做的”这样的答案。联系我,我们约一次沟通。